شرکتهای مشمول حسابرسی در سال 1405

آیا میدانید شرکت شما در فهرست شرکت های مشمول حسابرسی قرار دارد؟ این پرسشی است که بسیاری از مدیران مالی و صاحبان کسبوکار در آستانه پایان سال مالی با آن روبهرو میشوند. واقعیت این است که هر ساله سازمان امور مالیاتی کشور با استناد به ماده ۲۷۲ قانون مالیاتهای مستقیم، گروههایی از اشخاص حقیقی و حقوقی را ملزم به ارائه صورتهای مالی حسابرسیشده میکند. در این مقاله از محاسبان، شرکت های مشمول حسابرسی در سال ۱۴۰۵ را بررسی میکنیم.
شرکت های مشمول حسابرسی در سال 1405 کدامند؟
مشمولان حسابرسی ۱۴۰۵ فقط شرکتها و اشخاص حقوقی نیستند. در برخی موارد، اشخاص حقیقی هم در صورت داشتن شرایط قانونی، ملزم به ارائه صورتهای مالی حسابرسیشده هستند. بنابراین، برای تشخیص مشمولیت حسابرسی باید هم نوع شخص و فعالیت و هم حجم فعالیت مالی بررسی شود.
براساس مقررات ماده ۲۷۲ قانون مالیاتهای مستقیم، برخی اشخاص به دلیل نوع فعالیت و برخی دیگر به دلیل عبور از حدنصاب درآمد یا دارایی، مشمول ارائه صورتهای مالی حسابرسیشده میشوند. برای تشخیص اینکه یک شرکت در سال ۱۴۰۵ مشمول حسابرسی است یا خیر، ابتدا باید وضعیت آن از نظر قوانین خاص و نوع فعالیت بررسی شود. اگر شرکت در این گروهها قرار نگیرد، نوبت به بررسی حدنصاب درآمد و دارایی میرسد.
بهطور کلی، شرکت های مشمول حسابرسی را میتوان در دو گروه بررسی کرد:
- اشخاص حقیقی و حقوقی که به دلیل نوع فعالیت یا ساختار قانونی مشمول هستند.
- اشخاص حقیقی و حقوقی که به دلیل میزان درآمد یا جمع داراییها به حدنصاب حسابرسی میرسند.
یک جلسه مهمان ما باش!
در دوره حسابداری حضوری یا آنلاین، کنار کارآموزهای دیگه بشین، تدریس رو ببین و بعد مطمئن تصمیم بگیر.
{{dataEntry['6']}} عزیز، اطلاعات شما با موفقیت ثبت شد.
اشخاص حقیقی و حقوقی مشمول حسابرسی براساس نوع فعالیت
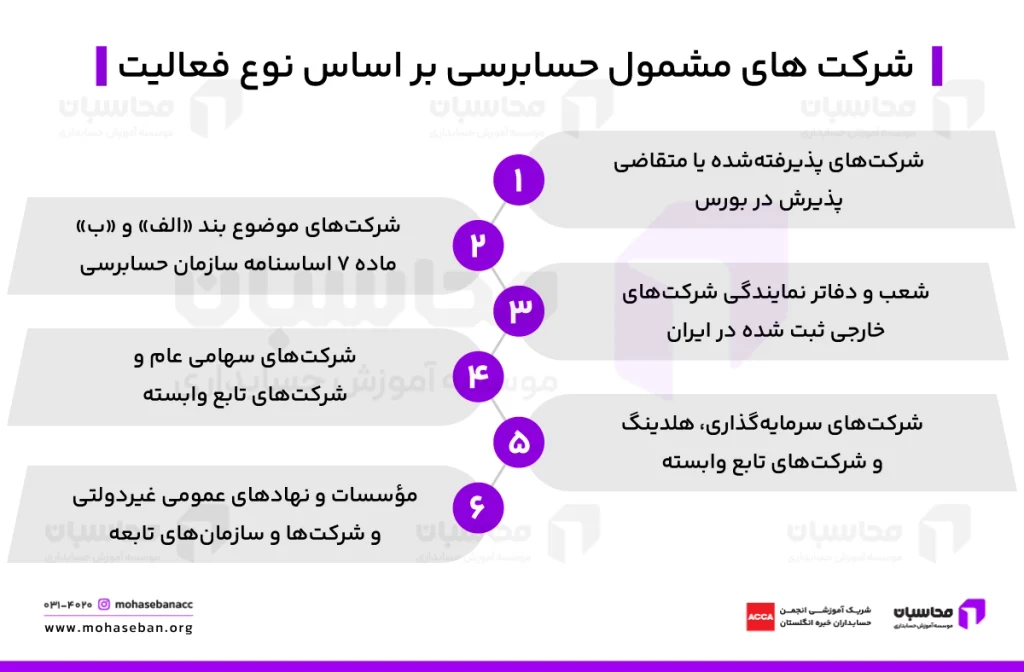
طبق ماده ۲ آییننامه اجرایی ماده ۲۷۲ قانون مالیاتهای مستقیم، گروههای زیر ملزم به استفاده از حسابرسان رسمی و ارائه گزارش حسابرسی برای تأیید صورتهای مالی و تطابق با مقررات مالیاتی هستند:
- شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس اوراق بهادار؛
- شرکتها و مؤسسات موضوع بندهای «الف» و «ب» ماده ۷ اساسنامه سازمان حسابرسی؛
- شعب و دفاتر نمایندگی شرکتهای خارجی که طبق قانون در ایران ثبت شدهاند؛
- شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها؛
- شرکتهای سرمایهگذاری و هلدینگ و شرکتهای تابعه و وابسته به آنها؛
- مؤسسات و نهادهای عمومی غیردولتی و شرکتها، سازمانها و مؤسسات تابعه و وابسته به آنها؛
- سایر واحدهایی که براساس قوانین و مقررات خاص، مکلف به انتخاب حسابرس یا ارائه صورتهای مالی حسابرسیشده هستند.
در این گروه، مشمولیت حسابرسی صرفاً به میزان فروش یا دارایی وابسته نیست، بلکه باید وضعیت شرکت از نظر نوع فعالیت و ساختار آن بررسی شود.
اشخاص حقیقی و حقوقی مشمول حسابرسی بر اساس حجم فعالیت
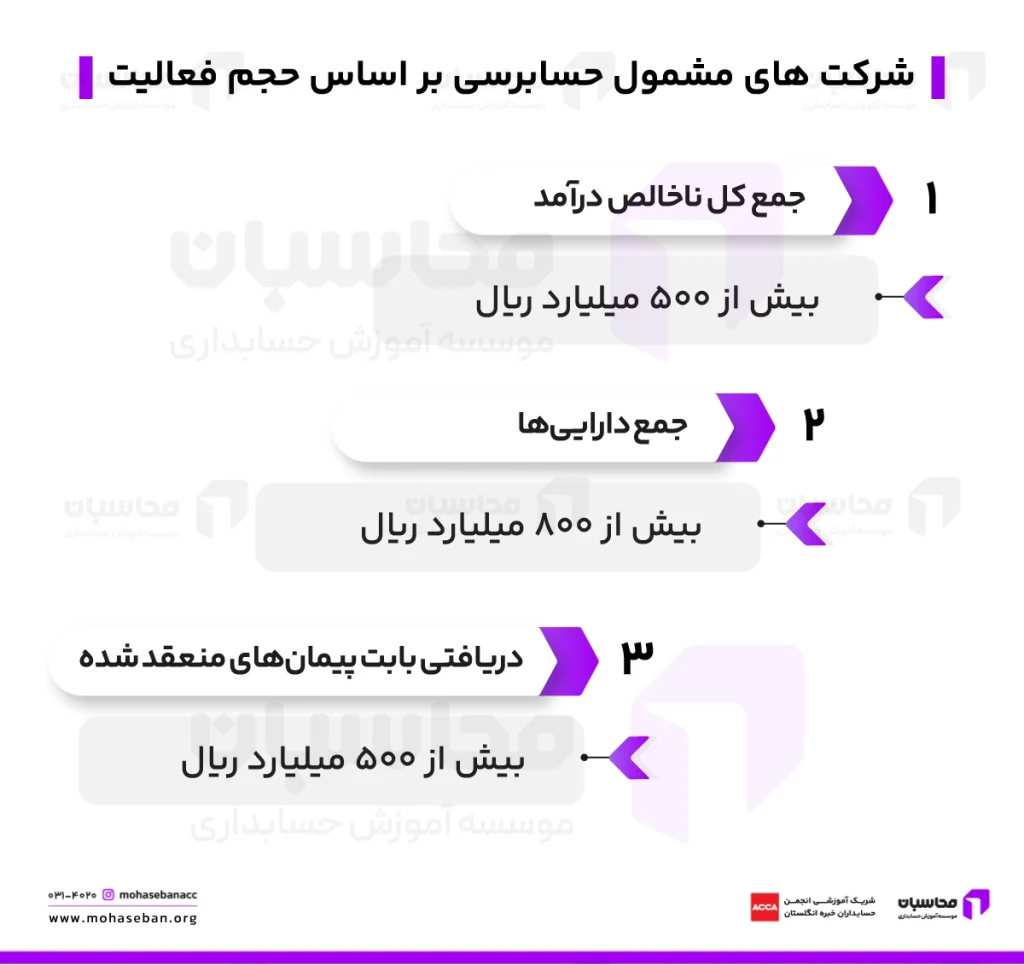
سایر اشخاص حقیقی و حقوقی، در صورتی که در گروههای خاص قرار نگیرند، باید از نظر حدنصابهای مقرر برای درآمد و دارایی بررسی شوند. این گروه میتواند شامل شرکتهای سهامی خاص، مؤسسات انتفاعی غیرتجاری، تعاونیها، اتحادیهها و اشخاص حقیقی مکلف به نگهداری دفاتر قانونی را دربرگیرد.
در این گروه، دو معیار اصلی برای بررسی مشمولیت وجود دارد:
- جمع کل ناخالص درآمد شامل فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی؛
- جمع داراییهای شخص براساس ترازنامه یا صورت وضعیت مالی.
نکته: این دو معیار با «یا» به یکدیگر متصل هستند. بنابراین، برای مشمول شدن لازم نیست شخص همزمان از هر دو حدنصاب عبور کند. عبور از هر یک از حدنصابهای مقرر میتواند موجب مشمولیت شود.
حدنصاب شرکت های مشمول حسابرسی 1405 چقدر است؟
برای اشخاص مشمول حسابرسی بر اساس حجم فعالیت، میزان درآمد و جمع داراییهای شخص در آخرین اظهارنامه تسلیمی، معیار اصلی تشخیص مشمولیت است.
در سال ۱۴۰۵، حدنصابهای مورد استفاده برای بررسی مشمولیت این اشخاص به شرح زیر است:
| مبنای بررسی | حد نصاب حسابرسی 1405 | معیار تشخیص |
| فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی در آخرین اظهارنامه تسلیمی | بیش از ۵۰۰ میلیارد ریال | جمع کل ناخالص درآمد |
| جمع ستون بدهکار ترازنامه یا صورت وضعیت مالی | بیش از ۸۰۰ میلیارد ریال | جمع داراییها |
| دریافتی بابت پیمانهای منعقد شده یا عبور جمع داراییها از حدنصاب | دریافتی بیش از ۵۰۰ میلیارد ریال | شرکتهای پیمانکاری |
مبلغ فروش مشمول حسابرسی سال 1405
مبلغ فروش یا درآمد برای حد نصاب مشمول حسابرسی ۱۴۰۵، بیش از ۵۰۰ میلیارد ریال است. این مبلغ بر اساس جمع کل ناخالص درآمد در آخرین اظهارنامه تسلیمی بررسی میشود.
در محاسبه این معیار، فقط فروش کالا ملاک نیست؛ بلکه درآمد حاصل از فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی در بررسی حدنصاب مورد توجه قرار میگیرد. بنابراین، اگر جمع درآمد مشمول بررسی شخص از ۵۰ میلیارد تومان بیشتر باشد، حتی در صورتی که جمع داراییهای او به ۸۰ میلیارد تومان نرسیده باشد، باید مشمولیت حسابرسی از این جهت بررسی شود.
برای مثال، اگر یک شرکت در آخرین اظهارنامه خود ۵۵ میلیارد تومان جمع کل ناخالص درآمد داشته باشد اما مجموع داراییهای آن ۷۰ میلیارد تومان باشد، صرف نرسیدن دارایی به حدنصاب، مانع بررسی مشمولیت شرکت از بابت درآمد نمیشود.
حد نصاب دارایی مشمول حسابرسی 1405
حد نصاب دارایی برای مشمولیت حسابرسی ۱۴۰۵، بیش از ۸۰۰ میلیارد ریال است. برای بررسی این معیار، جمع داراییهای مندرج در ترازنامه یا صورت وضعیت مالی ملاک قرار میگیرد.
بنابراین، اگر جمع داراییهای یک شرکت از ۸۰ میلیارد تومان بیشتر باشد، مشمولیت آن باید از نظر حدنصاب دارایی بررسی شود؛ حتی اگر درآمد شرکت کمتر از ۵۰ میلیارد تومان باشد.
برای نمونه، فرض کنید یک شرکت در آخرین اظهارنامه خود ۴۵ میلیارد تومان درآمد داشته باشد، اما جمع داراییهای آن به ۹۰ میلیارد تومان برسد. در این حالت، نرسیدن درآمد به حدنصاب، بهتنهایی موجب خروج شرکت از دامنه بررسی حسابرسی نمیشود؛ زیرا حدنصاب دارایی را پشت سر گذاشته است.
موضوعهای مورد بررسی حسابرس کدام است؟
حسابرس در بررسی شرکت های مشمول حسابرسی فقط به ارقام نهایی صورتهای مالی توجه نمیکند، بلکه اسناد و مدارک مالی و نحوه ثبت و ارائه اطلاعات را هم بررسی میکند. مهمترین موضوعات مورد بررسی حسابرس عبارت است از:
- صورتهای مالی: بررسی ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و سایر صورتهای مالی برای اطمینان از صحت و قابل اتکا بودن اطلاعات.
- اسناد و مدارک حسابداری: بررسی اسناد، دفاتر و مدارکی که مبنای ثبت معاملات و تهیه صورتهای مالی قرار گرفتهاند.
- درآمدها و هزینهها: بررسی ثبت صحیح فروش، درآمدها، هزینهها و تطابق آنها با اسناد و مدارک مربوط.
- داراییها و بدهیها: بررسی وجود، مالکیت و ارزشگذاری داراییها و صحت ثبت بدهیها و تعهدات شرکت.
- کنترلهای داخلی: ارزیابی فرآیندهای داخلی شرکت برای شناسایی خطاها و ضعفهای احتمالی در ثبت و کنترل اطلاعات مالی.
- رعایت استانداردها و مقررات: بررسی نحوه تهیه و ارائه صورتهای مالی بر اساس استانداردهای حسابداری و مقررات مربوط.
- یادداشتهای توضیحی: بررسی اطلاعات تکمیلی ارائهشده در کنار صورتهای مالی برای اطمینان از اینکه اطلاعات با اهمیت به شکل مناسب ارائه شده است.
در پایان، حسابرس بر اساس شواهد و بررسیهای انجامشده، گزارش حسابرسی را تهیه میکند. بنابراین کیفیت اسناد حسابداری، ثبت صحیح معاملات و نگهداری مدارک قابل اتکا، نقش مهمی در فرآیند حسابرسی شرکت دارد.
مهلت ارائه صورتهای مالی حسابرسی شده چقدر است؟
شرکت های مشمول حسابرسی باید صورتهای مالی حسابرسیشده و گزارش حسابرسی را همراه با اظهارنامه مالیاتی یا حداکثر سه ماه پس از پایان مهلت تسلیم اظهارنامه به سازمان امور مالیاتی ارائه کنند.
بنابراین، شرکت باید زمانبندی تهیه صورتهای مالی، انجام حسابرسی و دریافت گزارش حسابرس را از قبل مدیریت کند تا مهلت قانونی از دست نرود.
نکته مهم این است که این مهلت مربوط به اشخاصی است که طبق ماده ۲۷۲ قانون مالیاتهای مستقیم مکلف به ارائه گزارش حسابرسی هستند. بنابراین ابتدا باید وضعیت شرکت از نظر قرارگرفتن در گروه شرکت های مشمول حسابرسی مشخص شود و سپس مهلت ارائه گزارش آن بررسی شود.
بیشتر بخوانید: اصول حسابداری
جریمه عدم ارائه گزارش حسابرسی ماده 272
شرکت های مشمول حسابرسی باید گزارش حسابرسی خود را در مهلت قانونی به سازمان امور مالیاتی ارائه کنند. در صورتیکه شخص مشمول از انجام تکلیف مقرر در ماده ۲۷۲ قانون مالیاتهای مستقیم خودداری کند، مشمول جریمهای معادل ۲۰ درصد مالیات متعلق خواهد شد.
این جریمه در صورتی اهمیت بیشتری پیدا میکند که شرکت تصور کند نداشتن گزارش حسابرسی فقط یک نقص اداری است؛ در حالیکه عدم انجام این تکلیف میتواند هزینه مالیاتی قابل توجهی برای شرکت ایجاد کند.
بنابراین شرکتهایی که بر اساس نوع فعالیت یا حد نصاب درآمد و دارایی در گروه شرکت های مشمول حسابرسی قرار میگیرند، باید تهیه صورتهای مالی، هماهنگی با حسابرس و ارائه گزارش را در زمان مقرر پیگیری کنند.
بیشتر بخوانید: حسابرسی پیمانکاری چیست؟
چک لیست شرکت های مشمول حسابرسی 1405
برای اینکه مشخص شود یک شخص حقیقی یا حقوقی در سال ۱۴۰۵ مشمول حسابرسی است یا خیر، میتوانید این موارد را به ترتیب بررسی کنید:
| مورد بررسی | سؤال | نتیجه |
| نوع فعالیت | آیا شرکت از گروههای مشمول حسابرسی بر اساس نوع فعالیت است؟ | در صورت مثبت بودن، مشمول حسابرسی است. |
| شرکت سهامی عام | آیا شرکت سهامی عام یا شرکت تابعه و وابسته به آن است؟ | مقررات حسابرسی باید بررسی شود. |
| شرکت سرمایهگذاری یا هلدینگ | آیا شرکت در این گروه قرار دارد؟ | مقررات حسابرسی باید بررسی شود. |
| شعب و دفاتر نمایندگی خارجی | آیا شرکت شعبه یا دفتر نمایندگی یک شرکت خارجی ثبتشده در ایران است؟ | مشمول مقررات مربوط است. |
| درآمد | آیا درآمد از ۵۰۰ میلیارد ریال بیشتر است؟ | مشمول حسابرسی بر اساس حجم فعالیت است. |
| جمع داراییها | آیا جمع داراییها از ۸۰۰ میلیارد ریال بیشتر است؟ | مشمول حسابرسی بر اساس حجم فعالیت است. |
| گزارش حسابرسی | آیا گزارش حسابرسی در مهلت قانونی تهیه و ارائه شده است؟ | باید مهلت قانونی رعایت شود. |
بخشنامه شرکت های مشمول حسابرسی در سال 1405
مبنای تعیین شرکت های مشمول حسابرسی در سال ۱۴۰۵، ماده ۲۷۲ قانون مالیاتهای مستقیم و حدنصابهای تعیینشده برای درآمد و دارایی مطابق بخشنامه شرکتهای مشمول حسابرسی است؛ در ادامه فایل pdf بخشنامه حد نصاب حسابرسی 1405 را با شما به اشتراک میگذاریم.
جمعبندی
برای تشخیص شرکت های مشمول حسابرسی در سال ۱۴۰۵، ابتدا نوع شرکت و فعالیت آن را بررسی کنید. شرکتهای بورسی، سهامی عام، هلدینگها، شعب و دفاتر نمایندگی شرکتهای خارجی و برخی نهادها به دلیل ماهیت و مقررات مربوط، در دامنه تکلیف حسابرسی قرار میگیرند.
سایر اشخاص حقیقی و حقوقی مکلف به نگهداری دفاتر قانونی، در صورتیکه درآمد آنها از ۵۰۰ میلیارد ریال یا جمع داراییهای آنها از ۸۰۰ میلیارد ریال بیشتر باشد، مشمول ارائه صورتهای مالی حسابرسیشده میشوند. به نظر شما مهمترین اشتباه شرکتها در تشخیص مشمولیت حسابرسی چیست؟ نظرات خود را در کامنتهاه با ما به اشتراک بگذارید.
سوالات متداول
1. آیا اشخاص حقیقی هم مشمول حسابرسی هستند؟
بله، اشخاص حقیقی که مکلف به نگهداری دفاتر قانونی هستند و حجم فعالیت آنها به نصاب حسابرسی برسد، باید گزارش حسابرسی ارائه دهند.
2. مهلت ارائه گزارش حسابرسی چقدر است؟
برای اشخاص حقوقی و حقیقی، این مهلت 3 ماه پس از پایان مهلت اظهارنامه مالیاتی است.
3. جریمه عدم ارائه گزارش حسابرسی چیست؟
جریمهای معادل 20 درصد مالیات متعلق به همراه تعیین مالیات توسط سازمان امور مالیاتی اعمال خواهد شد.
4. آیا مهلت گزارش حسابرسی قابل تمدید است؟
بله، در صورت تمدید مهلت اظهارنامه مالیاتی، مهلت گزارش حسابرسی به طور خودکار تمدید خواهد شد.
5. چه شرکتهایی مشمول حسابرسی هستند؟
شرکتهایی که جمع درآمد یا جمع دارایی آنها از حد نصاب اعلام شده در اطلاعیهها بیشتر باشد و همچنین شرکتهای سهامی عام، هلدینگها، و دفاتر نمایندگی شرکتهای خارجی.
درود. برای مشمولیت حسابرسی آخرین اظهارنامه تسلیمی یعنی کدام اظهارنامه ؟
درود و مهر
برای تشخیص حجم فعالیت، آخرین اظهارنامهای ملاک است که پیش از سال مالی مورد رسیدگی به سازمان امور مالیاتی تسلیم شده است. وضعیت پرونده و سال مالی باید بهصورت موردی کنترل شود.
تشکر بابت مطالب آموزشی بسیار خوبتان. سوالی داشتم در مورد شرکت های شمول حسابرسی، اگر فروش کمتر از حدنصاب باشد اما دارایی بیشتر باشد، شرکت مشمول است؟
درود و مهر
بله. معیار درآمد و دارایی با «یا» به هم متصلاند و عبور از هرکدام برای مشمولیت براساس حجم فعالیت کافی است.
سلام. وقت بخیر
مهلت تحویل گزارش حسابرسی به دارایی چقدر است؟
درود و مهر
گزارش حسابرسی باید همراه با اظهارنامه یا حداکثر ۳ ماه بعد از آخرین مهلت ارسال اظهارنامه تحویل داده شود.
سلام. حد نصاب ماده 272 در سال ۱۴۰۵ چقدر است؟
درود و مهر
برای سال مالی 1405، حد نصاب مهم ماده ۲۷۲ شامل درآمد ناخالص بیش از ۵۰۰ میلیارد ریال یا جمع داراییها بیش از ۸۰۰ میلیارد ریال است. عدم ارائه گزارش حسابرسی در مهلت مقرر میتواند جریمه ۲۰ درصد مالیات متعلق و رسیدگی مستقیم سازمان امور مالیاتی را به دنبال داشته باشد.
سلام. مبلغ فروش مشمول حسابرسی در سال ۱۴۰۵ چقدر است؟
درود و مهر
تمامی اشخاص حقیقی و حقوقی که جمع کل درآمد آن ها (فروش کالا، ارائه خدمات اعم از عملیاتی یا غیر عملیاتی) بیشتر از ۵۰۰ میلیارد ریال (پنجاه میلیارد تومان) باشد.
سلام. اگر با نظر حسابرس مخالف بودیم چی آیا امکان اعتراض وجود دارد؟
درود و مهر
ابتدا سعی کنید با مذاکره و ارائه مدارک بیشتر، حسابرس رو قانع کنید. اما اگر گزارش نهایی حاوی بندهایی بود که قبول نداشتید و این بندها باعث شد اداره مالیات برایتان مالیات بیشتری تشخیص دهد، نگران نباشید. شما میتوانید به برگ تشخیص مالیاتی اعتراض کنید و پرونده را به هیئتهای حل اختلاف مالیاتی ببرید.
سلام. شرکت ما غیرفعال یا زیانده است، باز هم باید گزارش حسابرسی بدیم؟
درود و مهر
بله! اگر طبق معیارهای گفته شده (نوع یا حجم فعالیت) مشمول باشید، حتی در صورت غیرفعال یا زیانده بودن هم باید گزارش حسابرسی رو ارائه بدید. عدم فعالیت، شما رو از انجام تکالیف قانونی معاف نمیکند. یادتان باشد که حتماً عدم فعالیت را کتبی به اداره مالیات اعلام کنید و اظهارنامه سفید بفرستید.
سلام. تشکر بابت مطالب آموزشی بسیار خوبتان
مهلت ارائه گزارش حسابرسی چقدر است؟
درود و مهر
گزارش حسابرسی باید همراه با اظهارنامه یا حداکثر ۳ ماه بعد از آخرین مهلت ارسال اظهارنامه تحویل داده شود.
ممنونم از توضیحات بسیار جامع تان
در بند *مبلغ فروش مشمول حسابرسی سال ۱۴۰۴*
واژه سقف معنی اشتباه به مفهوم ماده مذبور میده و نصاب های اعلام شده در تحلیل فوق هم به روز نیست!
سلام وقتتون بخیر. ممنون از اطلاع رسانیتان بزودی بروز رسانی و آپدیت می شود.